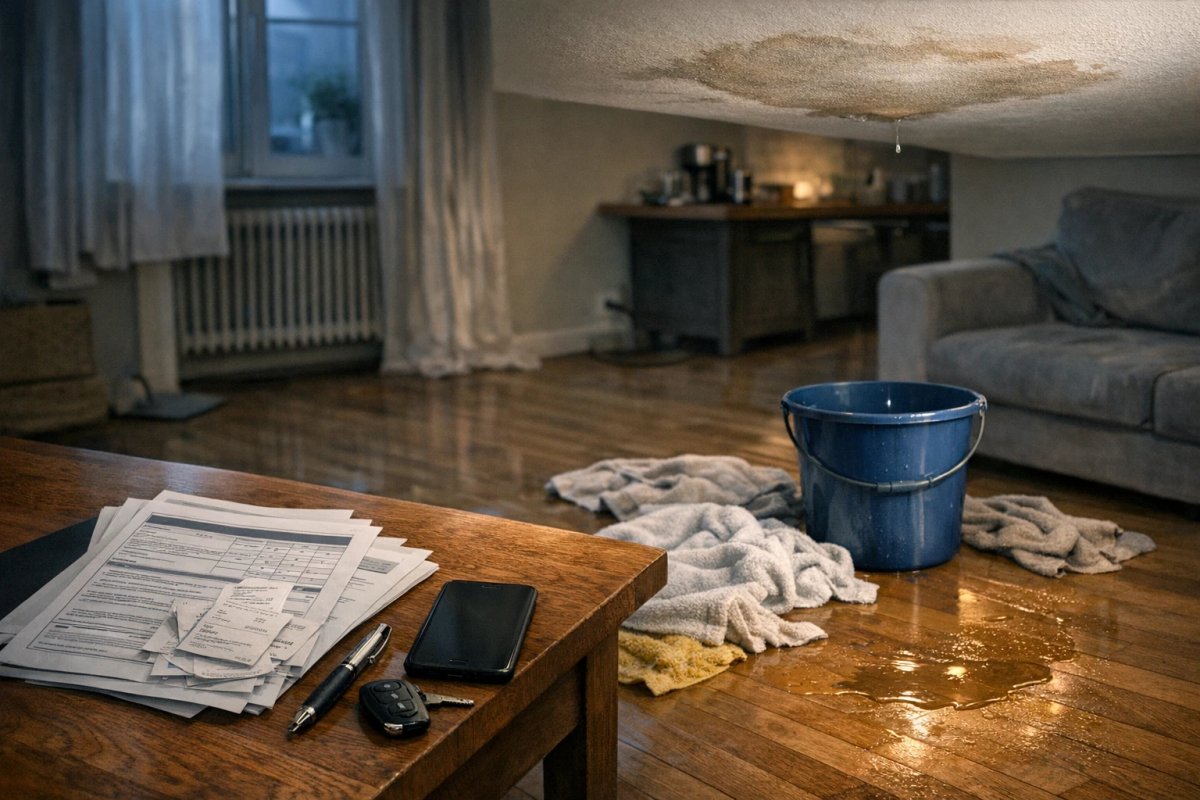
Un sinistre, c’est souvent une mauvaise nouvelle qui arrive au pire moment : dégât des eaux un dimanche soir, accident de voiture sur le trajet du travail, cambriolage pendant un week-end. Et derrière le choc, une question simple et urgente : combien de temps avant d’être indemnisé, et à quelles conditions ?
Avec Dma Assurance, tout se joue sur une mécanique précise : une déclaration faite dans les temps, des justificatifs solides, des échanges clairs, et une estimation juste des dommages. Voici les étapes clés, dans l’ordre, pour maximiser vos chances d’obtenir une indemnisation rapide et conforme à votre contrat.
Déclarer le sinistre sans perdre de temps : les délais qui comptent vraiment
La première règle est la plus banale… et la plus décisive : déclarer tôt. Plus vous tardez, plus vous augmentez le risque de litige (sur l’origine du dommage, l’aggravation, ou la recevabilité). En pratique, votre contrat précise les délais, mais les repères suivants sont fréquemment utilisés dans l’assurance en France.
Les délais à connaître (et à vérifier dans votre contrat)
-
Vol, tentative de vol, vandalisme : souvent 2 jours ouvrés pour la déclaration.
-
Autres sinistres (dégât des eaux, incendie, bris, accident…) : souvent 5 jours ouvrés.
-
Catastrophes naturelles : le délai démarre généralement après la publication de l’arrêté au Journal officiel, souvent 10 jours (selon les contrats).
Dans tous les cas, si vous êtes assuré chez Dma Assurance, visez une déclaration dès que possible, même si vous n’avez pas encore tous les éléments. Vous pourrez compléter ensuite, à condition de tracer vos échanges.
Ce que doit contenir une déclaration utile
Une déclaration efficace n’est pas un récit : c’est un dossier factuel. Mentionnez la date et l’heure, le lieu, les circonstances, les dommages visibles, les tiers impliqués s’il y en a, et les premières mesures prises (coupure d’eau, mise en sécurité, dépôt de plainte…). Plus vous êtes précis, plus l’instruction est fluide.
Si le sinistre concerne un logement, notez aussi les pièces touchées, l’étendue (murs, sols, mobilier, électroménager) et la cause supposée (fuite, infiltration, débordement). Pour un auto, indiquez les conditions (météo, visibilité), les dégâts, et joignez le constat amiable si applicable.
Constituer des justificatifs qui “tiennent” : photos, factures, preuves et chronologie
L’indemnisation dépend rarement d’une simple déclaration. Elle repose sur des justificatifs capables d’établir trois points : la réalité du sinistre, l’étendue des dommages et la valeur des biens ou des réparations. C’est là que beaucoup de dossiers se fragilisent.
Les preuves à réunir dès les premières heures
-
Photos et vidéos datées : plans larges + détails, avant nettoyage si possible.
-
Chronologie écrite : quand vous découvrez le sinistre, actions menées, intervenants contactés.
-
Devis : réparation, remise en état, remplacement, intervention d’urgence.
-
Factures d’achat : mobilier, matériel, électroménager, informatique, bijoux (selon garanties).
-
Attestations : voisin, gardien, syndic, artisan intervenu, selon situation.
-
Dépôt de plainte : indispensable en cas de vol ou de vandalisme.
Si vous n’avez plus les factures, ne partez pas battu. Recherchez des duplicatas (e-mail, comptes en ligne, banque), des preuves d’existence (photos d’intérieur, notices, numéros de série, boîtes d’origine), ou des attestations. L’objectif est de démontrer la possession et d’estimer la valeur.
Éviter deux erreurs classiques qui retardent l’indemnisation
-
Jeter trop vite : gardez les objets endommagés tant que l’assureur ou l’expert ne vous a pas autorisé à les évacuer, sauf risque sanitaire ou sécurité.
-
Réparer sans tracer : l’urgence est parfois incontournable (arrêter une fuite, sécuriser une vitre). Dans ce cas, documentez tout : photos avant/après, facture d’intervention, rapport de l’artisan.
Avec Dma Assurance, un dossier bien documenté réduit les aller-retours : moins de demandes complémentaires, moins d’ambiguïté sur les montants, et une instruction plus rapide.
Comprendre comment Dma Assurance instruit votre dossier : garanties, franchises et plafonds
Deux assurés peuvent subir le même sinistre et ne pas recevoir la même indemnisation. La différence vient du contrat : garanties souscrites, exclusions, franchises, plafonds, vétusté, modalités “valeur à neuf” ou non. Avant de contester un montant, commencez par relire les conditions particulières et générales.
Les points du contrat qui pèsent sur le montant final
-
La garantie activée : dégât des eaux, incendie, vol, bris, responsabilité civile, tous risques…
-
La franchise : somme restant à votre charge, fixe ou variable.
-
Les plafonds : par catégorie de biens (objets de valeur, informatique, mobilier), ou par sinistre.
-
La vétusté : décote liée à l’âge/usage du bien, selon barème.
-
Les mesures de prévention : serrure, alarme, fermeture, entretien (souvent scrutés en cas de vol ou d’infiltration).
Cette étape est essentielle pour calibrer vos attentes et éviter les mauvaises surprises. Si vous constatez un écart entre ce que vous pensiez être couvert et ce qui est appliqué, demandez une explication écrite, poste par poste : garantie, base de calcul, vétusté, franchise, plafond.
Quand une expertise est déclenchée
Selon la nature et l’ampleur des dommages, Dma Assurance peut mandater un expert. L’expertise sert à vérifier la cause, chiffrer les réparations, et trancher sur l’éligibilité des biens. Préparez la visite : dossier imprimé ou partagé, photos, devis, factures, liste des biens touchés, et questions sur les points litigieux.
Si vous estimez l’évaluation insuffisante, vous pouvez demander des précisions, transmettre des devis concurrents ou des éléments de valeur. Dans certains cas, une contre-expertise peut être envisagée, selon les conditions du contrat.
Les étapes concrètes jusqu’au versement : du premier contact au règlement
Un parcours d’indemnisation ressemble à une chaîne : plus un maillon est faible, plus l’ensemble ralentit. Pour un sinistre géré avec méthode, voici le déroulé typique.
Étape 1 : accusé de réception et ouverture du dossier
Après votre déclaration, conservez la référence de dossier et la date de dépôt. Demandez, si ce n’est pas automatique, un récapitulatif écrit des pièces attendues. Cette liste évite les oublis et les délais cumulés.
Étape 2 : envoi des justificatifs et validation
Regroupez vos justificatifs en un lot cohérent : un fichier par catégorie (photos, devis, factures, plainte), une liste des biens avec estimation, et une chronologie. Plus la lecture est simple, plus la décision est rapide. Si un document manque, indiquez la date à laquelle vous pourrez le fournir.
Étape 3 : expertise et chiffrage (si nécessaire)
Quand l’expert intervient, demandez clairement ce qu’il retient : cause, travaux, remplacement, modalités d’évaluation. Faites noter les dommages parfois invisibles (humidité derrière une cloison, parquet gondolé qui se dégrade dans le temps), avec photos à l’appui.
Étape 4 : proposition d’indemnisation et arbitrages
Dma Assurance formule ensuite une proposition. Comparez-la à vos devis et à votre liste de biens. Vérifiez : franchise appliquée, taux de vétusté, plafonds, et exclusions éventuelles. S’il y a un désaccord, répondez point par point, documents à l’appui, plutôt qu’avec une contestation générale.
Étape 5 : versement et suivi
Le règlement peut intervenir en une ou plusieurs fois, selon les contrats et les situations (avance, solde après facture, remboursement sur justificatifs). Conservez toutes les preuves de paiement, et gardez une copie du dossier complet : c’est utile si un dommage réapparaît ou si un recours est engagé contre un tiers responsable.
Accélérer l’indemnisation : les bonnes pratiques qui font gagner des jours (parfois des semaines)
Dans un sinistre, la vitesse n’est pas seulement une question de bonne volonté : elle dépend de la qualité des informations, de la réactivité et de la clarté des demandes. Quelques réflexes simples améliorent nettement les délais.
Adopter une méthode “dossier prêt à instruire”
-
Un seul message récapitulatif avec la liste des pièces jointes et l’objectif (validation, chiffrage, versement).
-
Des fichiers nommés clairement : “Photos_salon_01”, “Devis_plombier_12-06”, “Facture_lave-linge”.
-
Une liste chiffrée des biens endommagés : marque, modèle, date approximative d’achat, prix, preuve associée.
Poser les bonnes questions à Dma Assurance
-
Quelle garantie est retenue pour ce sinistre ?
-
Quelles pièces manquent pour finaliser l’instruction ?
-
Une expertise est-elle prévue ? Sous quel délai ?
-
Quel est le mode de calcul (vétusté, valeur à neuf, plafond) ?
-
Le paiement se fait-il sur devis ou sur factures ?
Soigner la traçabilité
Gardez une trace de tout : dates, interlocuteurs, documents envoyés, réponses reçues. Si un échange se fait par téléphone, envoyez un message de confirmation (“comme convenu, je vous transmets…”). Cette discipline limite les malentendus et sécurise votre demande d’indemnisation.
Un sinistre n’est jamais “simple”, mais le chemin vers l’indemnisation peut l’être si vous pilotez le dossier comme un projet : déclaration rapide, justificatifs complets, lecture attentive des garanties, et échanges structurés avec Dma Assurance. À la clé, moins d’allers-retours, des décisions plus nettes, et surtout la possibilité de revenir à l’essentiel : réparer, remplacer, et tourner la page sans laisser l’administratif s’éterniser.